

Temporary custodian of global quality assets ‣ Cooking @stablestock Opinions are my own. Not financial advice.
monologue 👉
- Tweets 5,495
- Following 1,235
- Followers 11,050
- Likes 4,268




我们把今年自己做下来最省心、最舒服,风险收益比也很不错的一类套利,做成了一个可以一键参与的产品
在 @StableStock 做股票交易的同时,我们也一直在找更多市场机会
逐渐发现到股票永续合约长期存在比较高的资金费率,于是开始在 StableStock 建立现货多头,同时在合约市场做空对应标的,赚资金费率
海力士是很典型的例子:6、7、8 月累计 Funding 大约分别为 6%、6.5% 和 2%。也就是说,只要开了海力士的合约空仓,三个月能累计收到约14.5%的资金费率,容量够大、收益相对稳定,也不需要频繁判断股价方向,是今年我们做下来最舒服的一类策略
但真正跑起来后,发现背后还有建仓成本、基差、汇率、保证金、休市期间的对冲等很多细节。于是我们逐渐把手动套利做成了一套完整的选标、建仓和风控系统
从 5 月开始回测,到现在实盘跑了约 6 周,整体比较平稳也是到了这个阶段,于是有了 StableStock Earn
第一期现在已经上线。首期 Cap 比较小,目前采用白名单模式开放,感兴趣的朋友可以直接联系我开通资格
对我们来说,这是很自然的一步:不只是提供股票交易,也把我们自己在市场里发现、验证过的机会做成产品,为用户提供多样的收益机会

SS上了股票资金费理财,现在是白名单阶段,之后会全部开放🤣
策略持有股票现货多头和对应的股票永续空头,在正资金费期间获取资金费,同时降低股票涨跌带来的影响。平台会挑资金费稳定、交易量够大的股票来做,慢慢建仓。资金费变了或者两边仓位没对齐,系统就会调整;周末和美股休市前也会提前调整仓位。
目前规则是首次500U,之后100U就能追加。放满7天后,每周四可以申请取出,确认后3个美股交易日到账。存入时平台收0.15%,盈利后收15%业绩分成(含5%风险储备金),不收管理费和取出费用,首期最多收500万U。

22
4
748
来咯,下周首尔 KBW 活动见
活动当天我也会在
准备了一些小礼物和密码给来现场的大家
欢迎届时在首尔的朋友们来玩

這次 StableStock 會和 @SmartXTerminal 一起,在漢江邊辦一場 Trading Floor
交易、AI、Crypto、全球市場,邊看漢江邊聊
KBW 首爾見 🇰🇷,現場見 🌅
luma.com/5r4qb76u
17
4
529
>> AI的应用时刻是否已经来了?
过去,市场为模型能力的突破定价
现在,市场可能更愿意为 AI 对真实工作和生活的渗透率定价
Meta Muse 是一个很好的观察样本。如果一个并非使用最先进模型的产品,依然能凭借用户体验、个人数据和使用习惯建立竞争优势
> 那么 AI 的商业价值就不再完全由模型公司决定
我计划沿着三个方向寻找预期差:
第一类:拥有大量用户和独特数据,能够将 AI 直接嵌入现有产品的公司
$META $GOOG $TEM $DUOL
第二类:能够利用 AI 改变原有成本结构,让收入增长快于成本增长的公司
$NFLX $SDGR $ACN $RBLX
第三类:不仅仅是在旧产品中加入聊天功能,而是通过 AI 创造新用户行为的公司
AI工作任务 MSFT AAPL
AI购物 $SHOP $PYPL $V
AI 内容体验 $U
AI交易 HOOD IBKR COIN SOFI
然后按照几个标准去寻找没有充分定价的标的:
> AI 产品已经推出,但市场仍主要按照旧业务为公司估值
> AI 已经改善单位经济模型,但利润率变化尚未完整体现在财报中
> 新的用户行为已经出现,但商业化方式尚未确定
并且持续保持几个核心观察:
例如,用户是否从偶尔向 AI 提问,转向每天委托 AI 完成实际任务;AI 是否真正创造了新增交易;用户是否愿意为实时生成的内容持续付费,以及生成成本能否支持大规模商业化
每个周期硬件大涨之后,都会出现应用巨头通吃那个时代
PC 诞生了 MSFT
互联网革命诞生了AMZN
移动互联网诞生了UBER
AI的应用代表还在诞生中
模型能力已然过剩
>> 关注商业化,关注新行为

20
4
711
两周前的判断被验证
CPU 需求预期差逐渐兑现
$AMD $ARM $INTC 爆发
7月中旬高强度追踪并持仓 INTC 到今天
逆反心理,人声鼎沸的时候反而不想发了🤣
记得拿点利润,在震荡中心态会更好
然后继续寻找有预期差的标的


一个预期差在被市场逐渐发现
AI 带来的不只是 GPU 需求
> 传统服务器和 CPU 也在一起增长
戴尔最新一季传统服务器和网络业务收入达到约 $10.5B,同比 +122%;惠普的服务器收入也达到约 $6.8B,同比 +35%
过去市场讨论 AI 基础设施,最核心的逻辑一直是 GPU。CPU 更多被看成 AI 服务器里的主机处理器和配角
但随着 AI 从训练逐渐走向推理和智能体,越来越大的 GPU 集群,同样需要更多 CPU 承担任务调度、数据处理,以及数据库、网络、存储等大量传统计算工作
所以 AI 资本开支的传导正在从:
>AI 资本开支增加 → GPU 需求增加
逐渐扩散到:
>AI 资本开支增加 → GPU 增加 → 整个服务器体系扩张 → CPU 需求增加
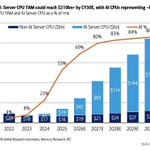
这也解释了为什么最近服务器 CPU 的市场规模预测正在被快速上调。AMD 几个月前对未来服务器 CPU 市场的预期还在约 $60B,现在已经把 2030 年市场规模提高到 $120B+
美国银行的预测更加激进。2025 年全球服务器 CPU 市场大约只有 $35B,但过去几个月,美国银行连续上调 2030 年的预测,从约 $70B、$125B、$170B,一路提高到 $200B+
而这恰恰是我觉得目前 AI 行情里还没有被充分计价的一部分——市场已经充分认识到 AI 需要更多 GPU,但 AI 最终会把服务器 CPU 市场推到多大,市场预期其实还在快速上修
> 如果这个趋势继续,对 $AMD $ARM $INTC 都是利好
AMD 和英特尔都在准备承接这一轮服务器 CPU 需求增长:AMD 正在加速 EPYC Venice 的量产,英特尔也在推进下一代 Xeon Diamond Rapids,ARM 正通过 AWS Graviton、Google Axion、NVIDIA Vera 等方案,从 Hyperscaler 和 AI Server 里继续抢占份额
如果 2030 年服务器 CPU 市场真的从约 $35B 增长到 $120B,英特尔能靠 Diamond Rapids、后续 Xeon 产品把收入份额守在 35%,对应的服务器 CPU 收入仍可能从目前年化约 $21B 增长到 $42B,接近翻倍。这意味着每年新增约 $21B 收入,相当于英特尔当前总营收的约三分之一
> 现在看到的 CPU 增长可能还只是早期
AI 目前仍处在大规模建设 GPU 算力的阶段,而真正 CPU 密集型的大规模推理和 Agentic AI 才刚开始。如果未来 CPU:GPU 的基础设施比例真的从 1:4–8 向 1:1 靠近,那么现在看到的传统服务器需求增长,可能是新一轮服务器 CPU 扩张的开始


1
2
570
最牛逼的是,在移动互联网刚刚兴起的时候,他就已经意识到:信息的生产方式变了,信息的分发方式也一定会被重构
先有认知,再围绕这个方向不断尝试,即使一开始不知道最终的产品形态是什么。十多年后,字节系的产品已经占据了短视频、资讯、内容社区等多个信息分发渠道的头部位置
我相信现在一定还有这样的创业者,可能也正窝在某间不起眼的办公室里,做着大多数人暂时看不懂的东西,只是我们站在26年,也不一定能认出谁是下一个张一鸣
字节最早做的是内涵段子,英伟达最早做的是游戏显卡,Amazon 最早只是一个网上书店
伟大的事业往往始于一个朴素的判断,而不是一个完美的产品


2
1
4
711
三星大概率将在27年超越海力士
成为全球 HBM 市占率第一的厂商
供给端
三星计划明年将HBM4/HBM4E产量翻番,加速抢占市场份额
需求端
AI 算力扩张及HBM搭载量提升,将持续推动市场增长
三星电子HBM业务改善已经部分进入盈利预测
但反超海力士后的长期利润水平仍存在分歧
市场未必充分定价了这个情形
从当时我的小红书评论区情绪来看
显然这个观点并不受欢迎
看看这次真相能站在多数人的对面吗

>> HBM 霸主地位或将从海力士转移到三星电子
瑞银分析师 Nicholas Godoa 在 $SKHY 分析报告中指出,“SK海力士将继续保持其市场领先地位,今年将占据HBM位出货量的48%。”他还补充道,“到2027年,三星电子将略微超越SK海力士(39%),达到41%的市场份额。”他预测美光科技将以20%的市场份额位列第三
今年2月首批量产HBM4产品出货后,三星电子通过扩大其平泽和龙仁工厂的产能,迅速缩小了与SK海力士的差距
在昨日的电话会中,三星电子预计第三季度HBM4销售额将环比增长超过3倍。下半年公司的HBM市场份额将大致追平整体DRAM市场份额相当的水平
并且还提到三星HBM4已完成规模量产并率先发货HBM4E样品,所以 HBM4 这一代,海力士的领先优势在收窄——三星在量产、送样、2027 谈判上都咬得很紧
这也是为什么三星敢喊"追平整体 DRAM 市占"。 但海力士的反击逻辑是"良率和客户信任是短期复制不了的",并且已经把战线拉到 HBM5(IHBM)
但同时并不意味着SK海力士的增长速度会放缓,因为全球DRAM位需求增长率将从今年的22%跃升至明年的36%。同期,NAND闪存位需求增长率预计也将从20%上升至23%
瑞银将SK海力士的目标股价从之前的 320万韩元 下调至 300万韩元 ,但认为其仍有足够的上涨空间。对于 $SKHY ,瑞银维持“买入”评级,目标价为204美元
18
1
729
最近开始看 $NFLX,跌到这里开始有点意思了
今天富国银行把 NFLX 从「持有」直接下调到「减持」,目标价从 $80 砍到 $57。核心理由是观看时长持续下降:上半年每用户日均观看约 1.6 小时,调整后比 2023 年低约 8%,他们甚至预计下半年 Top 100 原创内容观看时长同比下降 21%
这个情况属实
> YouTube、TikTok 确实在抢 Netflix 的时间
但我认为市场可能忽略了一点
>> 看得少,不等于赚得少
不能直接把「观看时长下降」和「赚钱能力下降」划等号
目前的数据其实还不错:今年广告收入预计约 $30 亿,接近翻倍;全年 FCF 指引约 $125 亿。Q2 单季又回购了 $47 亿股票,目前还有 $271 亿回购额度
现在还明显在主动扩展直播体育、WWE、广告这些业务。直播贡献的观看时长并不高,但拉新和广告价值很高——过去五年 Netflix 新用户注册最高的 10 天里,有 6 天来自直播事件
只要观看时长下降没有带来明显的用户流失,同时广告、ARPU、利润率和自由现金流继续增长,那基本面其实没有坏
更长期看,我希望 NFLX 手里还有一张没有完全打出来的牌:AI
> 传统精品内容负责订阅和品牌,体育/直播负责拉新和高价值广告,AI 内容负责低成本补充 engagement
如果 NFLX 能沿着这条路走下去,那现在的恐慌,可能反而给了一个不错的价格
>> AI内容已正式进入主流长内容播出体系
或是 $NFLX 救星?
国内首部全AI制作长剧《后西游记》8月31日起登陆湖南卫视黄金档及芒果TV,消息直接点燃传媒板块——芒果超媒直接涨停
这部剧由Seedance 2.0/2.5提供技术支持,全程无真人演员参与,过往AI内容主要集中在短视频、漫剧等小屏场景,这次全AI长剧上星播出具备标志性意义
自然联想到高点打六折的 $NFLX ,市场担心AIGC 内容会带来颠覆性的影响
如果 AIGC 能带来稳定质量的长内容,配合 $NFLX 的几大优势:规模经济,低流失率,强定价能力,数据和推荐飞轮。相信可以扭转局面
并且 Netflix 基本面保持稳定, 自 2021 年以来,营业利润率已从 21% 增长至约 31%,而现金消费支出仅以 2% 的复合年增长率增长。90%的收益可以转化为自由现金流。今年广告支出预计将达到约 30 亿美元,预付金额将增长 2 倍
我认为短视频对NFLX的竞争担忧被夸大了
虽然目前 AIGC 还未实质性地参与到NFLX的内容制作
但是因为 AI 可以无限延长已经验证过的 IP 世界
所以未来出现这些剧集,也不要觉得惊讶
《鱿鱼游戏:2046》《纸钞屋:东京》《王国:瘟疫起源》

3
5
831
Going to Seoul for KBW 🇰🇷
I’ve spent way too much time looking at markets from behind a screen lately, so this time I really want to get out and talk to people who actually trade.
We’ve been building a lot at @StableStock around global equities, leverage and funding-rate strategies, and recently opened up Korean stocks as well. Would love to compare notes, hear what people are trading, and see what we’re missing.
If you’re around #KBW or hosting anything around trading / markets / DeFi, send it my way — happy to bring some of what we’ve learned too :)
We’re also doing a side event with @SmartXTerminal . Come hang out with us — details soon.
3
2
406
>> 持续做那些让你挣过钱的标的
去年9月29块买入 $INTC
然后克服了年初卖飞的懊恼心态仍然持续追踪
并且把投研和观点写出来
看着它从人人喊打到现在不可忽视的白马
投研跟踪持有,看利好从蛛丝马迹到实际落地
正反馈的感觉很爽
我习惯把仓位分成长期现货仓和短期杠杆波段仓
严格遵守纪律,体验很舒适
推荐给有精力紧密跟踪标的动态的大家
持续做那些让你挣过钱的标的
不只是因为你们合财
是因为足够了解
ps. 欢迎体验我们倾心打造的 @StableStock
一个更专注股票交易的环境
少了很多其他行情和资产的干扰
反而更容易拿住🤣

>> 英特尔 Q2 财报什么都证明了,除了最需要证明的事
昨天盘后, $INTC 发布 Q2 财报
全面超预期,为什么盘中涨幅还回去了七成多?
> 财报数据本身很漂亮,十五年来最强增速
营收 161.28 亿,同比 +25%,超预期约 12%
Non-GAAP EPS $0.42,预期 $0.21
DCAI 63 亿,同比 +59%
代工 58 亿,同比 +31%
非 GAAP 毛利率 41.8%,比指引高 280 个基点
> 财报前市场关心的三件事,基本完成
✅ 毛利率能否守住 39%
守住了,而且大幅超出
Panther Lake 主力 SKU 的成本降了约 50%,年内还要再降约 20%,英特尔不会公布绝对良率,但成本是良率最直接的函数
✅ DCAI 能否继续双位数增长
不只是双位数。同比 +59%、环比 +24%
运营利润 25 亿,占收入 40%,环比多了约 10 亿。
而且管理层在电话会给了一个更重要的定调:CPU 与 GPU 的出货量比例已经"接近均衡",未来 CPU 甚至可能反超
✅ Q3 指引和代工亏损
代工亏损环比改善了 7.308 亿,兑现
但 Q3 指引这条些许落空了,营收中值 163 亿只比 Q2 高 1.1%,EPS 还从 $0.42 指到 $0.38,往下指了
>> 那为什么涨完又还回去
> 第一个原因是 capex
2026 上调到 200 亿以上,2027 还要大幅高于 2026
烧钱强度一旦超预期,资金总是先卖再说
又一个燃烧自己,点亮供应商的蜡烛财报
下周我们还会看到
> 第二个原因是代工
外部代工收入 2.93 亿,上季 1.74 亿,环比 +68%
但代工总营收 58 亿
外部只占 5%,其余 95% 还是内部转移定价
> 最需要证明,也是最关心的代工正式订单,还没有答案
陈立武的回答是,客户看到 PDK 0.9 和良率之后"开始变得非常兴奋、非常认真地推进"
没有名字,没有合同,没有日期
> 第三个原因,是 EPS 指引其实往下走,和增长失速
Q3 指引 EPS $0.38,而 Q2 实际是 $0.42
营收和毛利率都更好,EPS 却降了
差的那 4 分钱可能在这里:
少数股东权益 Q3、Q4 各约 2.5 亿
2.5 亿摊到约 50 亿股,差不多就是每股 5 分
这是当年为了融资把 fab 股权卖给合资方的代价
现在开始赚钱了,合作方要分走一块
而且这笔27年28年会越来越大
还有指引营收环比只有 +1.1%,而 Q2 环比是 +18.6%。
但电话会也明说 Q4 有上行空间,里程碑确实在推进
> 总结:有进步,但市场先生是很着急的,所以进步不够
18A 产出超目标约 25%、环比增长逾 50%,良率持续优于预期;
Panther Lake 主力 SKU 的成本降低;
代工经营亏损环比收窄 7.308 亿;
14A 的缺陷密度和晶体管性能优于 18A 同期,PDK 0.9 十月交付,2028 承诺量产;
这些里程碑和真正的财务拐点之间,隔着一段时间差
但回到我之前写过的那条:陈立武的蛙跳战术
蛙跳这个词本身就承认了时差
认了这一代的落后,把资源全押下一代,在你换代前跳过去
所以它注定要经历一段数字在变好、但还没到岸的时期
> 这一季就是
利益相关:我个人仍然持有——一家逐步改革以及政府喂饭,同时握着 CPU、先进封装和代工的公司,在一个前沿逻辑、晶圆、内存、基板全线短缺的周期里,很珍贵
但如果十月 PDK 0.9 之后还是没有名字,那这段时差就不是时差,是幻觉
21
4
698
>> 英特尔和海力士或将携手运营 ohio 工厂
多个因素指向同一方向,是巧合吗?
据 Semafor 报道,英特尔正在为 ohio 项目寻找运营伙伴,海力士是候选之一。海力士周二否认了韩媒洽购园区的报道。双方尚未正式谈判,英特尔一方形容为"非常早期"
> 先说这座厂为什么四年了还没投产
ohio fab 2022 年动工,英特尔宣布投资 280 亿美元,这是它四十年来第一个全新的制造基地,也是 CHIPS 法案的政治样板工程。原计划 2025 年投产
然后一路推到了 2030 年
停摆的根本原因是外部客户始终没来
英特尔 Q1 代工营收 54.2 亿,其中真正的外部客户只有约 11 亿。其余是内部转移定价。同时它自己现金流为负,还要养 18A 量产、14A 研发、亚利桑那和爱尔兰的扩产——ohio 现在优先级最低
> 那为什么是找人合伙,不是卖掉
如果和海力士合作,是在保留所有权的同时让厂动起来的办法,这讨好英特尔最重要股东(美国政府)的一条路
所以不能卖又必须动起来,合伙是唯一同时满足的解
> 海力士也有去美国的理由
- 分润和关税压力——美国商务部已经在试探要求海力士分享利润,同时在美国生产才有豁免空间,而它在美国目前只有印第安纳的后段封装厂,没有前道 fab;
- 客户都在美国,产能离客户越近绑定越深;
- 它刚通过 ADR 募了 265 亿美元,账上现金极充裕;
- 从零建一座 fab 要五到七年,而 ohio fab 的土地、水电、电网接入、许可都已经落地
所以如果成行,这将是双向奔赴
> 对英特尔:一次解决四件事——分摊 capex、拿到一个真实的外部伙伴、盘活停滞的园区、保住政治叙事
> 对海力士: 最快拿到美国前道产能、买一份地缘和关税的保险,而且不必收购、不必接手英特尔的资产负债表
但紧迫性不对称,英特尔是雪中送炭,海力士是锦上添花
>> 报道的时间点也很难说是巧合
> 明天 7 月 24 日,李在明总统率李在镕、崔泰源等财阀会长赴美,当天连见 Altman、黄仁勋、Amodei、陈福阳,发布《旧金山 AI 宣言》并签企业间投资 MOU
总统室的原话是:三星和海力士的超级项目投资超 800 万亿韩元。最终将以与全球大科技公司长期合同的形式公布,而且"一些尚未公开的战略合作伙伴关系也将浮出水面"
> 以及英特尔将在23日盘后发布财报,给 ohio 那笔坏账提供了一个正面叙事
我想我们大概率会看到这样的场景
共用园区的基础设施,各建各的产线
政治作用的重要性还在上升
白宫要的未必是"美国公司造",而是"在美国造"
友岸制造回归也是制造回归本土


4
1
689
$INTC 需求跑得比制造改善更快
这两天英特尔的信息挺密集。一边是陈立武最新的AI Infra Summit 谈话,一边是卖方更新的一批供应链数据。放在一起看,我之前一直跟踪的 Server CPU、18A、EMIB-T——都有了新的进展
1. Server CPU 现在是真的缺货
陈立武这次直接给了一个很夸张的数字:英特尔目前只能满足客户约 50% 的 CPU 需求,甚至已经有多位科技巨头 CEO 亲自打电话来要更多 CPU,他只能跟对方道歉:“我造得还不够多。”
他把这波需求明确指向 Agentic AI。随着 AI 从训练走向大规模推理和 Agent,编排、控制流、多线程任务都需要更多 CPU。之前从 Dell、HPE 的财报里已经看到传统服务器需求明显增长,现在英特尔自己也直接确认了供不应求
最新卖方供应链数据刚好补上制造端:Clearwater Forest 良率从 6 月约 20% 提升到目前约 50%,今年底开始小量生产,2027 Q1 全面生产,2027 年中再由 Diamond Rapids 接棒
所以Server CPU需求增长已经完全跑到了英特尔产能爬坡前面
2. 18A 的大芯片良率改善速度可观
最新供应链数据给出的 Panther Lake 18A 良率约 80%,Clearwater Forest 约 50%。Clearwater Forest 是面积更大的 Server CPU,6 月据说还只有约 20%,短短几个月已经拉到 50%
陈立武这次还讲了一个挺有意思的细节。刚接手英特尔时,他把 Fab 的真实数据开放给设备厂商,对方 CEO 看完以后直接告诉他初始良率“糟糕至极”,他的回答是:“这就是为什么我要找你们帮忙。”
英特尔以前很多制造问题喜欢关起门自己解决,现在开始把真实数据摊开,让设备商一起参与改善。至少从最近 18A 的数据看,这个办法似乎开始有效了
3. EMIB-T 最担心的良率,也有起色了
卖方最新拿到的日本基板厂数据是:Q2 20–25% → 目前约 45% → 9 月底目标 >50% → 明年 1 月约 55%。
Google TPU、AWS Trainium 等项目的供应链信号已经越来越多,如果后面真的进入百万级 AI ASIC 出货,英特尔必须把基板良率和有效产能一起拉起来。现在从 20% 多做到 45%,之前比较担心的制造瓶颈已经出现明显改善
卖方甚至已经把英特尔 Backend 收入预测做到 2027E $1.1B → 2028E $7B。这个预测很激进,但也第一次比较直观地展示了 EMIB-T 如果大规模商业化,对英特尔收入可能有多大影响
陈立武这次又把先进封装放到了未来五年的核心位置,专门谈到基板供应、预付款锁产能和美国本土先进封装能力。客户、良率、供应链扩产这几条线现在开始慢慢对上了
4. 14A 的时间也出现了新变化
陈立武这次直接说 14A 明年 Q1 投产,而最新卖方供应链预测给出的产能路径是 2027 年底 6K WPM、2028 年底 24K WPM
这里我暂时还不会把“Q1 投产”直接理解成大规模客户量产,因为此前英特尔对 risk production / HVM 的口径有所不同。今年 10 月还有一个很关键的 0.9 PDK,接下来再看客户 tape-out、实际良率和产能
至少 14A 已经越来越接近可以用真实产品和客户项目验证的阶段了
5. 27 年 英特尔产能绝对是不够的
这轮更新整体让我更乐观一点:Server CPU 的需求比我之前想的还强,CWF 和 EMIB 基板良率也都在快速改善
陈立武说目前只能满足约 50% 的 CPU 需求,而卖方预计 18A 产能到 2026 / 2027 年底大约是 40K / 60K WPM,也就是明年增加约 50%。这部分产能还要同时分给 PC 和 Server。与此同时,CWF 明年 Q1 全面生产,Diamond Rapids 年中又要开始上量,英特尔自己也预计供应限制会持续到 2027 年
需求端还有新的增量。最新卖方供应链信息提到,NVIDIA 下一代 Rosa / Feynman head-node 可能采用英特尔 x86 CPU,而且据供应链反馈,不少 NVIDIA 客户更倾向继续使用 x86 CPU,而非 NVIDIA 自家的 CPU
所以我现在的判断是:27 年英特尔应该能明显多卖 CPU,但产能问题导致肯定是供不应求的
如果 Agentic AI 的 CPU 需求继续维持现在的强度,CWF / Diamond Rapids 又按计划上量,明年 Server CPU 能增长多少,直接取决于英特尔 18A 的有效产能爬坡速度

Intel mid-quarter update
•Raise TP to $150 on SOTP, citing better-than-expected server CPU (18A) & EMIB yields + foundry client expansion
•CPU tailwinds: GPT-6 agentic capabilities expected to boost server CPU demand.
•CWF (Clear Wafer Forest): small volume late-2026 → full production 1Q27. Major volume = Diamond Rapids (mid-2027) with stronger SRAM/LPDDR5X + more cores.
•NVDA: potential PC cooperation + likely x86 CPU adoption for head-node (Rosa Feynman variant which is with Intel CPU).
•Foundry yields improving:
– 18A (Panther Lake) still ~80% in 2Q26
– Larger server CPU (CWF) yields up to ~50% (from ~20% in June)
•Capacity reiterated: 40/60/80 KPM (18A) and 0/6/24 KPM (14A) by end-2026/27/28.
•Foundry Projects advancing: Terafab cooperation + HBM base die (likely 2029 for 2 major suppliers).
•Backend pipeline robust ($1.1bn/$7bn rev 2027E/2028E).
•EMIB/substrate yields tracking ahead of market concerns: Japanese suppliers already at ~45% (from 20–25% in 2Q), targeting >50% by end of Sept and ~55% in Jan.
@INTC #EMIB #HBM
1
5
2,055
久等了!@StableStock App 正式上线
- 支持美、韩等三地资产
- 行情查看更方便,交互下单更丝滑
- 新功能还将陆续加入
在观察市场以及和用户打交道的过程中,我越来越感觉,一个随时在手的交易入口比以往任何时候都重要
本周韩股宣布将收盘时间延长到晚上8点,首日盘后就成交约 1.82 万亿韩元,全球资本市场开始逐水而居,争夺投资者的每一个小时,全天候交易即将到来
越接近全天候,交易入口就越需要随身化,尤其在亚洲,这种感受很明显。Mobile-first 是真实的行为差异:白天看亚洲市场,晚上看美股,很多交易发生在通勤、吃饭、沙发上,「手机直接打开交易」真的比「拿电脑 → 打开浏览器 → 登录」舒适太多了
也许更多的交易产品团队会逐渐发现,一个真正好用的移动端,不是加分项,是刚需
StableStock App 正式上線 📱
三地市場,一個 App
更流暢、更絲滑的交易體驗,現在隨手可得
現已支援 iOS 及 Android
↓ 立即下載 StableStock App
stablestock.finance/h5/downl…

2
3
729
昨天 Dario Amodei 发布长文呼吁全球放缓 AI,Altman 和马斯克都表示支持。这件事在周末继续发酵,我觉得 AI 和半导体可能会有一轮恐慌。但如果真的跌下来,我还是会继续加仓自己看好的 INTC、MRVL、BE、GLW 等 AI 产业链标的,因为前沿模型从 100 分冲向 150 分慢一点,不代表大量还停留在 30–50 分的企业应用也会停下来
更重要的是,AI 竞赛存在一个无解的囚徒困境,没人能停下来。2023 年马斯克也曾呼吁暂停训练比 GPT-4 更强的模型,几个月后,他成立 xAI,开始疯狂抢 GPU、建数据中心。“我认为所有人都应该停,但如果其他人不停,我自己能停吗?”或许某天 Altman 和 Dario 醒来,会发现 Grok 已经追了上来,而马斯克早已把算力、自动驾驶、机器人和物理世界 AI 连成了一张网
而当这场竞赛继续往前走,AI 就不再只是科技公司的竞争,而会越来越接近国家战略。我最近越来越觉得,这件事很像当年的核武器研发,只不过 AI 更特殊。就像 Leopold 代表的那类人所思考的:你投入数万亿美元算力、聚集最聪明的人,最后最核心的成果可能只是服务器上的模型权重和算法秘密——它们可以被复制、窃取和带走。一旦 AGI 出现,这些东西可能就是最高等级的国家机密
当年费米对石墨中子吸收的正确研究没有公开,德国因为自己的错误测量转向重水,也因此失去了及时纠错的机会。有时候领先不只是你先研究出来,而是你研究出来以后,别人拿不到。所以未来前沿 AI 实验室和政府之间的边界一定会越来越模糊,模型权重、算法秘密和人才本身,都将成为国家安全的一部分
大家都说跑得太快,但没有人敢先停

We Must Pace the Frontier: I’ve written a new essay on why the AI industry should slow down, with a three-part plan for doing so.
Anthropic is unilaterally committing to the first of these steps. We’ll provide third-party evaluators with permanent, employee-level access to our systems, so that they can verify adherence to our safety measures, report on incidents, and assess models’ alignment during training.
You can read the full post here: darioamodei.com/post/we-must…
2
4
824
> 英特尔 EMIB-T 的下一个大客户,或是 AWS
JPM 在调研 22 家产业链公司的9月9日报告提到:
>> 除了 Google TPUv9 Humufish,预计 AWS Trainium 4 也会有部分出货在 2028 年采用英特尔 EMIB-T
AWS 这条线年初其实已经出现过。当时供应链消息称,博通竞标 Trainium 4 时提交了 EMIB-T 方案;现在 JPM 已经开始预期 2028 年出现实际出货量,信息从竞标阶段又向商业化推进了一步
> AWS 能给 EMIB-T 带来多少量?产能够吗?
上一代 Trainium 2 已经部署约 1.4M 颗,Trainium 4 的需求规模大概率更高。如果未来 Trainium 4 达到 2–4M 颗,EMIB-T 最终拿到 10–30%,对应大约 0.2–1.2M 颗封装量
此前 Bernstein 测算,每 1M 颗 AI 芯片采用 EMIB-T,可能给英特尔带来接近 $1B 级别收入机会。如果 Trainium 4 最终跑到百万颗 EMIB-T 量级,AWS 单一客户就已经具备相当可观的商业价值
有能力承接第一批 Google/AWS 级客户,但如果 EMIB-T 在 2028 年突然进入百万颗级 AI ASIC,产能大概率会偏紧
> EMIB-T 大概率已经进入大客户的实际商业化项目
现在 Google TPU + AWS Trainium 两条 hyperscaler 自研 AI ASIC 产品线都开始指向 EMIB-T,再结合最近揖斐电扩产、三星电机和 LG Innotek 抢着进入供应链
我的判断是,EMIB-T 大概率已经拿到明确的大客户项目,只是这类方案最终要等客户自己公布
随着 AI 芯片越来越大、HBM 数量越来越多,先进封装需要同时解决尺寸、成本和产能问题。EMIB-T 减少对大面积硅中介层的依赖,可以把封装继续做大、降低潜在成本,同时提供 CoWoS 之外的第二供应来源。Hyperscaler 为成熟 workload 自研芯片的动力越来越强,对成本、封装规模和供应链冗余也更加敏感。自主 AI ASIC 还会越来越多
所以我认为 EMIB-T 将成为超大型 AI ASIC 的主流封装方案之一
如果这个判断成立,市场现在对 EMIB-T 的定价可能还停留在“Intel Foundry 的一个新业务”,而它最终对应的可能是一个数十亿美元级的基础设施业务,这块业务我认为市场目前还没有充分 Price in
$INTC
最近我越来越认为,EMIB-T 会比 14A 更早成为英特尔 Foundry 被商业化验证的一块业务
> 产业链的信号正在变密集
5 月 29 日,联发科公开确认同时支持台积电 CoWoS 和 EMIB;EMIB 正被考虑用于联发科为 Google 开发的定制 AI 芯片
6 月,Counterpoint 的供应链调查称,Meta 要求下一代项目提供包含 EMIB-T 的双封装方案,Google TPU v9t 也计划采用 EMIB-T
9 月 2 日,韩国媒体又传出 Broadcom、Meta 正在评估 EMIB,Google、NVIDIA 也表现出兴趣;SK 海力士据称已经拿到 Intel EMIB 基板,评估 HBM 与系统芯片共同封装
> AI 客户正在认真寻找 CoWoS 之外的第二套先进封装方案
背后有明确的动机,也是我们说过很多次的
> AI 供应链正从追求极致效率,转向愿意为供应链冗余付费
英特尔确实有机会接住这部分需求。EMIB 从 2017 年就已经量产,今年展示的 EMIB-T 已经做到 120×120mm、超过 9 倍光罩面积,并支持 HBM4E 和 UCIe;New Mexico 也已经有先进封装产线
>> 时间窗口很窄,英特尔必须赶在 CoWoS 产能缺口明显缓解之前,把 EMIB-T 变成量产订单
台积电预计 CoWoS 产能到 2027 年仍保持非常高的扩张速度;产业链估计随着扩产,CoWoS 供需缺口可能从 2026 年约 20% 缩到年底约 10%,2027 年进一步改善
如果拖到 2028–2029 才真正成熟,届时 CoWoS 自己已经大幅扩产,英特尔现在这个第二供应商窗口的价值可能就没这么大了
Zinsner 给出的时间表是:
2026:客户验证和产能准备
2027 H2:收入开始爬坡
2028:形成稳定业务规模
2029:真正进入规模化阶段
现在最大的变量已经转向良率和扩产速度。按照时间表,2027 H2 开始量产爬坡,正好接上客户 2027–2028 年的新一代 AI ASIC
> 但几乎没有延期空间——晚半年,可能错过的就是一整代产品周期
>> 先进封装业务的实际收入和战略意义都很重要
先进封装长期可以成为数十亿美元级业务,单个大型客户甚至可能达到每年数十亿美元收入规模,目标毛利率约 40%、营业利润率约 30%
Intel 目前一年营收大约 500 多亿美元,所以如果先进封装未来做到 $5B,已经接近现有营收的 10%;如果进一步做到 $10B,就是接近 20%,而且更重要的是它证明 Intel 能真正从外部 AI 客户身上赚钱
>> EMIB-T 成为数十亿美元级外部业务的情景,我认为还没有被充分 Price in
所以我认为,机会是真的,客户需求也是真的,技术已经达到参与竞争的门槛。2027 下半年开始看兑现
如果客户评估陆续变成量产订单,EMIB-T 很可能成为 Foundry 最早跑出来的一张牌;如果到了 2027–2028 仍然只有评估和有兴趣,那市场现在给予 Foundry 的复兴预期,也需要重新打折
$INTC


3
2
539
越来越确定,EMIB-T 背后大概率已经有明确客户了,英特尔正在为 2027 年的商业化放量做准备
韩国最新产业链消息称,三星电机和 LG Innotek 正在开发、测试英特尔 EMIB-T 专用封装基板,希望进入供应链;其中 LG Innotek 已经把基板送给 SK 海力士进行 HBM 搭载测试
更值得关注的是现有供应商 IBIDEN。据报道,揖斐电今年上半年已经决定利用闲置厂房建设 EMIB-T 专用量产线,投资约 2 万亿韩元,并获得包括 Google、Amazon、英特尔 在内的大型客户预付款
如果三星和LG认为 EMIB-T 最后只是英特尔自己用一点点,作为后进者根本没有必要现在花钱去挑战已经做了 7–8 年的 IBIDEN 和欣兴电子
它们愿意进来,说明它们至少判断:
EMIB-T 未来的外部 AI 客户规模,值得它们承担认证 + 技术开发 + 潜在扩产的成本
相比我上一篇,最大的增量很明确:产业链已经开始真金白银为 EMIB-T 准备产能
之前我们看到的更多是联发科、Google、Meta、Broadcom 等客户的评估和兴趣,现在已经进一步出现基板送样、客户验证、专用量产线和大额资本开支
先进封装供应链不会仅仅因为几家公司感兴趣,就提前建设专用量产线、投入如此大规模的资本。尤其如果大型科技公司预付款的消息属实,说明客户已经开始用资金锁定未来产能
所以我的判断也比之前更进一步:
> EMIB-T 背后大概率已经有相对明确的客户需求,部分项目可能已经进入商业化准备阶段
这也进一步印证了我之前的判断:EMIB-T 会更早成为英特尔晶圆代工被商业化验证的一块业务
英特尔给出的时间表是 2026 年客户验证和产能准备、2027 年下半年收入开始爬坡。现在供应链的动作正在和这张时间表逐渐对上
市场现在对有没有客户的担忧已经明显下降
如果顺利兑现,2027 年下半年很可能就是英特尔先进封装外部业务真正开始进入规模化商业收入的起点
$INTC
最近我越来越认为,EMIB-T 会比 14A 更早成为英特尔 Foundry 被商业化验证的一块业务
> 产业链的信号正在变密集
5 月 29 日,联发科公开确认同时支持台积电 CoWoS 和 EMIB;EMIB 正被考虑用于联发科为 Google 开发的定制 AI 芯片
6 月,Counterpoint 的供应链调查称,Meta 要求下一代项目提供包含 EMIB-T 的双封装方案,Google TPU v9t 也计划采用 EMIB-T
9 月 2 日,韩国媒体又传出 Broadcom、Meta 正在评估 EMIB,Google、NVIDIA 也表现出兴趣;SK 海力士据称已经拿到 Intel EMIB 基板,评估 HBM 与系统芯片共同封装
> AI 客户正在认真寻找 CoWoS 之外的第二套先进封装方案
背后有明确的动机,也是我们说过很多次的
> AI 供应链正从追求极致效率,转向愿意为供应链冗余付费
英特尔确实有机会接住这部分需求。EMIB 从 2017 年就已经量产,今年展示的 EMIB-T 已经做到 120×120mm、超过 9 倍光罩面积,并支持 HBM4E 和 UCIe;New Mexico 也已经有先进封装产线
>> 时间窗口很窄,英特尔必须赶在 CoWoS 产能缺口明显缓解之前,把 EMIB-T 变成量产订单
台积电预计 CoWoS 产能到 2027 年仍保持非常高的扩张速度;产业链估计随着扩产,CoWoS 供需缺口可能从 2026 年约 20% 缩到年底约 10%,2027 年进一步改善
如果拖到 2028–2029 才真正成熟,届时 CoWoS 自己已经大幅扩产,英特尔现在这个第二供应商窗口的价值可能就没这么大了
Zinsner 给出的时间表是:
2026:客户验证和产能准备
2027 H2:收入开始爬坡
2028:形成稳定业务规模
2029:真正进入规模化阶段
现在最大的变量已经转向良率和扩产速度。按照时间表,2027 H2 开始量产爬坡,正好接上客户 2027–2028 年的新一代 AI ASIC
> 但几乎没有延期空间——晚半年,可能错过的就是一整代产品周期
>> 先进封装业务的实际收入和战略意义都很重要
先进封装长期可以成为数十亿美元级业务,单个大型客户甚至可能达到每年数十亿美元收入规模,目标毛利率约 40%、营业利润率约 30%
Intel 目前一年营收大约 500 多亿美元,所以如果先进封装未来做到 $5B,已经接近现有营收的 10%;如果进一步做到 $10B,就是接近 20%,而且更重要的是它证明 Intel 能真正从外部 AI 客户身上赚钱
>> EMIB-T 成为数十亿美元级外部业务的情景,我认为还没有被充分 Price in
所以我认为,机会是真的,客户需求也是真的,技术已经达到参与竞争的门槛。2027 下半年开始看兑现
如果客户评估陆续变成量产订单,EMIB-T 很可能成为 Foundry 最早跑出来的一张牌;如果到了 2027–2028 仍然只有评估和有兴趣,那市场现在给予 Foundry 的复兴预期,也需要重新打折
$INTC
30
4
708
陈医生给英特尔的药方找到了:资本回报优先
DIGITIMES 最新报道,英特尔计划在 10 月再次上调 PC 处理器价格约 10%,同时开始审查低毛利 Small Core 产品,部分工业电脑、物联网和嵌入式产品可能进入停产退市阶段
最赚钱的服务器 CPU 这里,英特尔已经优先分配自有晶圆厂产能,目前依然供不应求。与此同时,公司还在继续精简人员,一边裁掉冗余岗位,一边补充真正需要的人才
根据我长期追踪英特尔的内容来看,我认为陈立武改造英特尔的路线已经越来越清楚了:公司可以变小,利润和资本回报必须变高
过去一年,他已经从几个方向同时动手
> 组织先瘦下来。 管理层级被大幅压缩,员工规模持续下降,工程师重新获得更多话语权。同时他也在从外部补充关键人才。最近英特尔请来前 Marvell 高管 Dean Jarnac 负责销售,明显是在加强客户关系和商业化能力
> 产品开始做减法。 低毛利产品进入审查,PC 处理器连续提价,提高平均售价;服务器处理器需求强、利润高,就优先保障。以后衡量一条产品线的标准会越来越简单:占用了多少资源,最后创造了多少利润
> 资本开支也开始算回报。 晶圆代工的扩产节奏开始跟着客户需求走。客户承诺足够强,再投入更多资本。这个变化对一家每年需要投入巨额资金建设晶圆厂的公司尤其重要
同时,陈立武也在寻找英特尔未来真正值得加码的方向
先进封装已经被摆到更重要的位置,EMIB-T 瞄准人工智能芯片和 HBM;定制芯片业务正在加强;Physical AI 被单独提出来;还开始谈计算与存储更深度整合,包括处理器与存储堆叠等新架构。现阶段还只是方向探索,但可以看出他的视野已经从“卖更多处理器”扩展到了整个计算系统应该如何重新设计
我对几年后的英特尔有一个越来越清晰的推测:
规模更小,业务更聚焦,利润率更高。PC 和服务器处理器提供利润与现金流;18A、14A维持先进制造能力;EMIB-T 承接人工智能先进封装;定制芯片、Physical AI 和新的存储架构寻找下一条增长曲线。低回报业务逐渐退出,资本跟着客户和回报走
这也呼应了我之前 Deep Dive 里一直关注的两个问题:什么决定英特尔的利润率?五年后的英特尔为什么能赚更多?
如果陈立武这套改造最终跑通,几年后的英特尔可能收入结构更简单、员工更少、产品更少,但每一美元收入的含金量会比过去高得多
这可能才是英特尔这轮重估真正的终局
$INTC
1
5
974
一个预期差在被市场逐渐发现
AI 带来的不只是 GPU 需求
> 传统服务器和 CPU 也在一起增长
戴尔最新一季传统服务器和网络业务收入达到约 $10.5B,同比 +122%;惠普的服务器收入也达到约 $6.8B,同比 +35%
过去市场讨论 AI 基础设施,最核心的逻辑一直是 GPU。CPU 更多被看成 AI 服务器里的主机处理器和配角
但随着 AI 从训练逐渐走向推理和智能体,越来越大的 GPU 集群,同样需要更多 CPU 承担任务调度、数据处理,以及数据库、网络、存储等大量传统计算工作
所以 AI 资本开支的传导正在从:
>AI 资本开支增加 → GPU 需求增加
逐渐扩散到:
>AI 资本开支增加 → GPU 增加 → 整个服务器体系扩张 → CPU 需求增加
这也解释了为什么最近服务器 CPU 的市场规模预测正在被快速上调。AMD 几个月前对未来服务器 CPU 市场的预期还在约 $60B,现在已经把 2030 年市场规模提高到 $120B+
美国银行的预测更加激进。2025 年全球服务器 CPU 市场大约只有 $35B,但过去几个月,美国银行连续上调 2030 年的预测,从约 $70B、$125B、$170B,一路提高到 $200B+
而这恰恰是我觉得目前 AI 行情里还没有被充分计价的一部分——市场已经充分认识到 AI 需要更多 GPU,但 AI 最终会把服务器 CPU 市场推到多大,市场预期其实还在快速上修
> 如果这个趋势继续,对 $AMD $ARM $INTC 都是利好
AMD 和英特尔都在准备承接这一轮服务器 CPU 需求增长:AMD 正在加速 EPYC Venice 的量产,英特尔也在推进下一代 Xeon Diamond Rapids,ARM 正通过 AWS Graviton、Google Axion、NVIDIA Vera 等方案,从 Hyperscaler 和 AI Server 里继续抢占份额
如果 2030 年服务器 CPU 市场真的从约 $35B 增长到 $120B,英特尔能靠 Diamond Rapids、后续 Xeon 产品把收入份额守在 35%,对应的服务器 CPU 收入仍可能从目前年化约 $21B 增长到 $42B,接近翻倍。这意味着每年新增约 $21B 收入,相当于英特尔当前总营收的约三分之一
> 现在看到的 CPU 增长可能还只是早期
AI 目前仍处在大规模建设 GPU 算力的阶段,而真正 CPU 密集型的大规模推理和 Agentic AI 才刚开始。如果未来 CPU:GPU 的基础设施比例真的从 1:4–8 向 1:1 靠近,那么现在看到的传统服务器需求增长,可能是新一轮服务器 CPU 扩张的开始
之前聊过 $INTC Server CPU份额持续流失,Q2的新数据又提供了一个有意思的观察:
英特尔服务器CPU出货量份额环比再降约1.4个百分点
> 但营收份额反而回升约1.7个百分点
> 关键在ASP
Q2英特尔服务器ASP同比大涨48%,公司自己的归因是,ASP 上涨大部分来自高核心数、高价值的高端产品占比提升。换句话说,英特尔虽然没有靠更多出货拿回份额,但卖出的CPU正在向更高价值的产品倾斜,从而拉高整体ASP和营收份额
但高端市场的产品力竞争依然激烈:独立测试中,同为 128 核的 AMD EPYC 9755 Turin 整体性能仍明显领先 Xeon 6980P,AMD 甚至还有 192 核的 EPYC 9965,下一代Venice更将来到256核,而且用的是台积电 2nm
所以Q2营收份额回升是好消息,但更多证明英特尔的产品结构正在高端化,还不能证明Server CPU竞争格局已经反转
接下来才是真正的考验:Granite Rapids 用的是 Intel 3(产能还在爬坡中),而下一阶段服务器产品将逐步进入 18A / 18A-P。Clearwater Forest 是 18A,2027 年的 Diamond Rapids 则是 18A-P。届时英特尔不仅要面对 AMD Venice,还要同时证明自己的先进制程能够把产品性能、良率和产能一起拉上来

1
4
1,231